Domain kfz-felge.de kaufen?
Wir ziehen mit dem Projekt
kfz-felge.de um.
Sind Sie am Kauf der Domain
kfz-felge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfz-felge.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
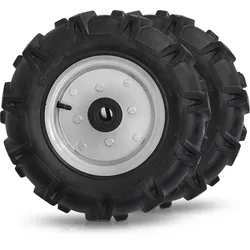
Radsatz 007112 | Für HECHT 7100 | Radsatz auf Stahlfelge | Ø 600 x 125 mm. | 35 mm Sechskant | HECHTHECHT Radsatz 007112 für Motorhacke 7100 Der HECHT 007112 Radsatz ist speziell auf die Motorhacke HECHT 7100 abgestimmt und ergänzt die robuste Serie der HECHT Gartenhacken ideal. Mit seinen großvolumigen Luftreifen auf Stahlfelge bietet er optimale Traktion und Stabilität bei schweren Einsätzen – perfekt für Pflügen, Eggen oder das Ziehen weiterer Anbaugeräte. Großdimensionierte Bereifung für harte Einsätze Luftreifen mit Ø 600 × 125 mm auf robuster Stahlfelge Geeignet für tiefe Böden und unebenes Gelände Starker Grip durch hohe Auflagefläche und breites Profil Perfekte Passform für HECHT 7100 35 mm Sechskantaufnahme – direkt aufsteckbar ohne Um...149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
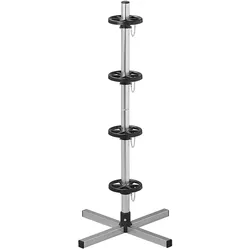
ProPlus 390059 Felgenständer Aluminium für 4 Reifen FelgenbaumProPlus 390059 Felgenständer Aluminium für 4 Reifen Felgenbaum Beschreibung: Felgenständer aus Aluminium für die Lagerung der Räder einfach zu montieren und demontieren leicht zu lagern geringes Gewicht für alle gängigen Räder passend, bis Reifenbreite 225mm für max. 4 Reifen inkl. Felgen bis max. 100kg Hinweis: Lesen Sie vor dem Gebrauch die Anweisungen auf der Innenseite!22,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
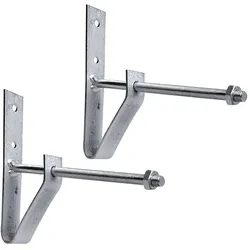
Reifenwandhalter 2 Stück Reifenhalter Felgenbaum Wand Reifen Wandhalterung FelgeReifenwandhalter 2 Stück Reifenhalter Felgenbaum Wand Reifen Wandhalterung Felge Beschreibung: Zum fachgerechten und platzsparenden Einlagern der Reifen z.B. an der Wand der Garage Material: Metall verzinkt Maximale Reifenbreite: 180mm Inkl. 4 Dübeln und Schrauben Länge: 205mm Lieferumfang: 2 x Wandhalterung 4 x Dübel 4 x Schraube11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Radsatz 8001017 | Für HECHT 785 & 790 | Für HECHT 790 BS & 795 | 2 Reifen auf Stahlfelge | Radsatz | HECHTHECHT Radsatz 8001017 Der HECHT 8001017 Radsatz ist praktisches Gartenhacken Zubehör für die robusten Benzin-Gartenhacken HECHT 785, 790, 790 BS und 795 und erleichtert das Fahren, Wenden und Transportieren deiner Motorhacke auf festem, weichem oder unebenem Untergrund. Mehr Mobilität und Kontrolle Zwei luftgefüllte Reifen für angenehmes Fahrverhalten Stabile Stahlfelgen für lange Haltbarkeit Kraftsparendes Manövrieren auch mit Anbaugeräten Passgenau für deine HECHT Motorhacke Komp...119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radsatz 007112 | Für HECHT 7100 | Radsatz auf Stahlfelge | Ø 600 x 125 mm. | 35 mm Sechskant | HECHTHECHT Radsatz 007112 für Motorhacke 7100 Der HECHT 007112 Radsatz ist speziell auf die Motorhacke HECHT 7100 abgestimmt und ergänzt die robuste Serie der HECHT Gartenhacken ideal. Mit seinen großvolumigen Luftreifen auf Stahlfelge bietet er optimale Traktion und Stabilität bei schweren Einsätzen – perfekt für Pflügen, Eggen oder das Ziehen weiterer Anbaugeräte. Großdimensionierte Bereifung für harte Einsätze Luftreifen mit Ø 600 × 125 mm auf robuster Stahlfelge Geeignet für tiefe Böden und unebenes Gelände Starker Grip durch hohe Auflagefläche und breites Profil Perfekte Passform für HECHT 7100 35 mm Sechskantaufnahme – direkt aufsteckbar ohne Um...149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
ProPlus 390059 Felgenständer Aluminium für 4 Reifen FelgenbaumProPlus 390059 Felgenständer Aluminium für 4 Reifen Felgenbaum Beschreibung: Felgenständer aus Aluminium für die Lagerung der Räder einfach zu montieren und demontieren leicht zu lagern geringes Gewicht für alle gängigen Räder passend, bis Reifenbreite 225mm für max. 4 Reifen inkl. Felgen bis max. 100kg Hinweis: Lesen Sie vor dem Gebrauch die Anweisungen auf der Innenseite!22,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BGS 70979 Felgenbaum fahrbar für Reifen max. 225mm BreiteBGS 70979 Felgenbaum fahrbar einfache Montage durch Stecksystem Beschreibung: fachgerechte Lagerung von Sommer- oder Winterreifen kompaktes Design passend für jede Garage oder Keller einfache Montage durch Stecksystem leicht zu versetzen ohne großen Kraftaufwand fahrbar, durch 4 Lenkrollen (Ø 50mm) passend für alle gängigen Felgen und Reifen bis 225mm Breite felgenschonende Auflageteller keine Verformung der Reifen bei Druckverlust freischwebende Lagerung verhindert Schwitzwasserbildung Technische Daten: Material Felgenbaum: Stahl Anzahl Auflageteller: 4 Material Auflageteller: Kunststoff (PP) Durchmesser Auflageteller: Ø 145mm Anzahl Lenkrollen: 4 Material Lenkrollen: Kunststoff Durchmesser Lenkrollen: Ø 50mm Breite Lenkrollen: Ø 20mm Farbe: Silber / Schwarz Tragkraft: 100kg Höhe: 1160mm Basisgröße: 450 x 450mm Rohrdurchmesser: Ø 35mm Materialstärke Rohr: 1,2mm Bruttogewicht: 3294g41,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ProPlus 390059V01 Felgenständer Aluminium XL für 4 Reifen FelgenbaumProPlus 390059V01 Felgenständer Aluminium XL für 4 Reifen Felgenbaum Beschreibung: Felgenständer aus Aluminium für die Lagerung der Räder einfach zu montieren und demontieren leicht zu lagern geringes Gewicht für alle gängigen Räder passend, bis Reifenbreite 295mm für max. 4 Reifen inkl. Felgen bis max. 100kg Hinweis: Lesen Sie vor dem Gebrauch die Anweisungen auf der Innenseite!32,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.